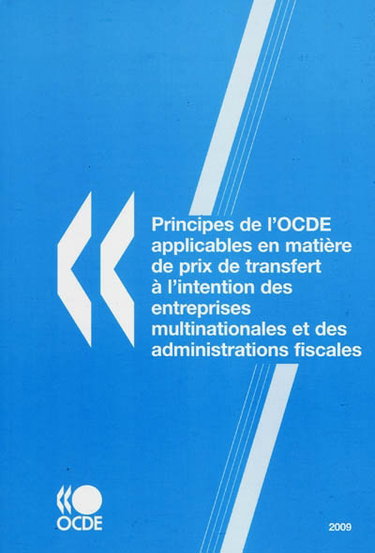
Principes de l'OCDE applicables en matière de prix de transfert à l'intention des entreprises multinationales et des administrations fiscales
Organisation de coopération et de développement économiques- 14/09/2009
- OCDE
États des livres
Les états chez Recyclivre
Idéal pour l’offrir. Couverture, dos, coins et pages intérieures peuvent avoir des défauts minimes. Jaquette d'origine présente. Le tout sans aucune tache ou déchirure. Aucune note, marque, inscription ou annotation manuscrite.
Notre recommandation :
Idéal pour offrir ! Le livre ne souffrira d’aucun défauts.
Idéal pour l’offrir. Livre en excellent état comportant des petits défauts sur la couverture, dos, coins et pages intérieures. La jaquette peut être manquante. Aucune note, marque, inscription ou annotation manuscrite sur les pages de lecture. Il peut y avoir une dédicace ou le nom d'un précédent propriétaire sur la page de garde.
Notre recommandation :
Idéal pour offrir !
Idéal pour le lire et le relire. Le livre doit avoir toutes ses pages. Couverture, dos, coins et pages intérieures peuvent être endommagés (Par exemple : coins frottés, légères marques d'usure). Il peut y avoir des passages soulignés et quelques notes en marge sans nuire à la lecture du texte. Il peut y avoir une dédicace ou le nom d'un précédent propriétaire sur la page de garde. Les pages du livre peuvent être jaunies.
Notre recommandation :
Pour le lire et le relire
Idéal pour les livres que vous emmenez partout avec vous (vacances à la plage, à la montagne, etc). Couverture, dos, coins et pages intérieures comportant des défauts visibles, souvent prononcés, ne nuisant pas à la lecture. Il peut y avoir des passages soulignés et quelques notes en marge sans nuire à la lecture du texte. Il peut y avoir une dédicace ou le nom d'un précédent propriétaire sur la page de garde. Les pages du livre peuvent être jaunies.
Notre recommandation :
Pour l'emmener partout
Cette mention signifie que le livre est plastifié et étiqueté car c’est un ancien support de bibliothèque. Nous travaillons en effet avec des bibliothèques éco-responsables qui nous confient les livres sortis de leur inventaire plutôt que de les jeter. Plus solides, et porteurs d’une belle histoire, il n’y a aucune raison de ne pas les aimer !
-5% dès 30€ d’achat
-10% dès 50€ d’achat
Résumé
Caractéristiques
- Éditions : OCDE
- Auteur : Organisation de coopération et de développement économiques
- Nombre de pages : 270
- ISBN : 9789264075351
- Date de publication : 14 septembre 2009
- Dimensions (L x H x E cm) : 16 X 23 X 1.5
- Poids (g) : 422
- Reliure : Broché
Nos modes de livraison

Livraison sous 2 à 3 jours ouvrés
Livré à partir du
5 octobre
Notre recommandation écologique
Lors des livraisons en point relais, les émissions de CO2 sont le plus souvent moins importantes grâce au regroupement d'un grand nombre de colis dans un même camion pour un seul point de livraison.

Livraison sous 2 à 3 jours ouvrés
Livré à partir du
5 octobre
‘Vous avez besoin d’une livraison à l’étranger ?’ En savoir plus
Livré à partir du 5 octobre
Vous faites un achat engagé
50 emplois solidaires crées
+ 1 000 000 € reversés à des associations


Livraison offerte !
Chargement en coursBon
Prix 44,40 €